Di artikel ini · 10 bagian
“Pembukuan” sering terdengar menakutkan: jurnal, debit-kredit, buku besar. Untuk usaha yang baru mulai, semua itu belum perlu. Pembukuan UMKM sederhana cukup menjawab tiga pertanyaan:
- Berapa uang yang masuk dan keluar?
- Berapa yang tersisa, dan di mana?
- Apakah usaha ini untung?
Untuk menjawabnya, pembukuan UMKM butuh lima catatan. Semuanya bisa dibuat di buku tulis atau spreadsheet. Buku kas, saldo rekening, dan laporan bulanannya juga bisa dijalankan di aplikasi pembukuan UMKM.
1. Buku kas: pemasukan dan pengeluaran harian
Ini catatan terpenting. Setiap uang masuk dan keluar dicatat dengan tanggal, keterangan, kategori, rekening, dan jumlah. Contoh pembukuan UMKM di buku kas untuk tiga transaksi pertama:
| Tanggal | Keterangan | Kategori | Rekening | Masuk | Keluar |
|---|---|---|---|---|---|
| 2 Des | Penjualan hari ini | Penjualan | Kas laci | Rp1.250.000 | |
| 2 Des | Beli bahan di pasar | Pembelian Bahan | Kas laci | Rp480.000 | |
| 3 Des | Bayar listrik | Operasional | Rekening usaha | Rp410.000 |
Kategori yang cukup untuk awal:
- Penjualan
- Pembelian Bahan
- Operasional (listrik, internet, sewa, perawatan)
- Gaji Karyawan
- Transportasi
- Lainnya
Untuk warung yang transaksinya kecil-kecil, penjualan harian cukup dihitung dari uang laci di akhir hari. Caranya ada di cara pembukuan warung yang sederhana dan rapi.
2. Catatan saldo per rekening
Pisahkan uang usaha per tempat: kas laci, rekening bank usaha, e-wallet usaha. Setiap akhir hari, saldo di catatan harus sama dengan uang yang benar-benar ada.
- Kalau kas laci di catatan Rp850.000 tetapi di laci hanya Rp800.000, ada Rp50.000 yang tidak tercatat.
- Selisih seperti ini harus dicari hari itu juga, selagi masih ingat.
Uang yang pindah antar rekening, misalnya setor tunai dari laci ke bank, bukan pemasukan atau pengeluaran. Catat sebagai transfer.
3. Catatan stok (persediaan)
Kalau usaha Anda menjual barang, catat stok masuk dan keluar untuk barang utama. Paling tidak, hitung stok di akhir bulan. Tanpa itu, laba bisa salah hitung:
- Belanja bahan Rp8.000.000, tetapi bahan seharga Rp1.500.000 masih tersisa di gudang.
- Bila awal bulan tidak ada sisa bahan, bahan yang benar-benar terpakai bulan ini hanya Rp6.500.000. Bila ada, tambahkan sisa awal bulan itu ke hitungan.
4. Catatan utang dan piutang
- Piutang: pembeli yang belum membayar (kasbon).
- Utang: pemasok yang belum Anda bayar.
Tulis nama, jumlah, tanggal, dan tanggal jatuh tempo. Coret saat sudah lunas. Catatan sederhana ini mencegah dua masalah klasik usaha kecil: lupa menagih dan lupa membayar.
5. Laporan bulanan
Di akhir bulan, ringkas catatan 1–4 menjadi laporan sederhana:
- Laba rugi: penjualan dikurangi bahan yang terpakai dan biaya operasional.
- Arus kas: saldo awal, uang masuk, uang keluar, saldo akhir.
- Posisi keuangan: apa yang dimiliki usaha (kas, stok, peralatan, piutang), utangnya, dan modal pemilik.
Standar akuntansi untuk usaha kecil (SAK EMKM) menetapkan laporan keuangan minimum berupa laporan laba rugi, laporan posisi keuangan, dan catatan atas laporan keuangan. Ringkasan arus kas tidak diwajibkan, tetapi membantu melihat ke mana uang usaha pergi.
Contoh lengkap dengan angka ada di artikel contoh laporan keuangan UMKM sederhana, termasuk templat Excel yang bisa diunduh.
Kesalahan pencatatan keuangan UMKM yang paling sering terjadi
- Uang pribadi dan usaha tercampur. Pakai rekening dan catatan terpisah untuk usaha, lalu tetapkan gaji tetap untuk diri sendiri.
- Mencatat di akhir bulan dari ingatan. Catat setiap hari.
- Tidak menyimpan nota. Foto setiap nota belanja; berguna saat menghitung modal atau mengecek selisih.
- Menganggap semua uang di laci adalah laba. Sebagian adalah modal untuk belanja besok.
Kapan pembukuan UMKM perlu aplikasi akuntansi?
Pembukuan UMKM sederhana di atas cukup untuk sebagian besar usaha mikro dan kecil. Pertimbangkan aplikasi akuntansi (dengan jurnal, buku besar, dan neraca otomatis) atau jasa akuntan bila:
- usaha mulai mengajukan pinjaman bank yang meminta laporan keuangan formal;
- transaksi kredit (utang-piutang) sudah banyak;
- stok barang ratusan jenis;
- usaha sudah berbentuk badan usaha (CV/PT), yang menurut UU KUP wajib menyelenggarakan pembukuan, bukan sekadar pencatatan.
Pembukuan UMKM dengan Fimora
Fimora menangani catatan nomor 1, 2, dan sebagian nomor 5 (ringkasan pemasukan, pengeluaran, dan arus kas):
- Buku kas untuk mencatat penjualan dan belanja dengan kategori bawaan (Penjualan, Pembelian Bahan, Operasional, Gaji Karyawan, …), lengkap dengan foto nota (JPG, PNG, WEBP, atau PDF).
- Saldo per rekening untuk kas laci, bank, dan e-wallet secara terpisah; setor ke bank dicatat sebagai transfer.
- Laporan harian sampai tahunan, dibandingkan dengan periode sebelumnya, dan bisa diekspor ke Excel atau PDF.
- Kerja bersama tim, karena karyawan bisa ikut mencatat dengan peran yang dibatasi, dan setiap perubahan tercatat di log audit.
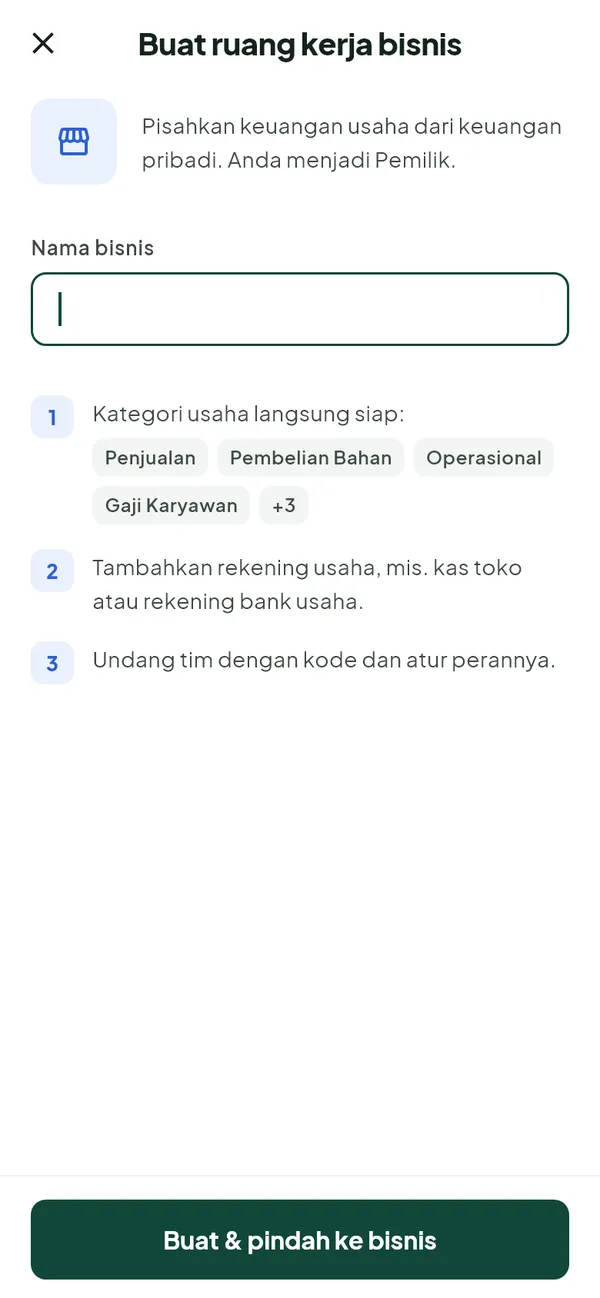
Tangkapan layar asli aplikasi Fimora (data contoh): saat membuat ruang kerja bisnis, kategori usaha seperti Penjualan, Pembelian Bahan, Operasional, dan Gaji Karyawan langsung tersedia, terpisah dari keuangan pribadi.
Fimora belum mencatat stok, utang-piutang, dan neraca. Untuk catatan nomor 3 dan 4, pakai buku atau spreadsheet terpisah.
Pertanyaan yang sering diajukan
Kapan sebaiknya mulai pembukuan UMKM?
Sejak hari pertama usaha berjalan. Semakin lama ditunda, semakin banyak transaksi yang harus diingat ulang, dan semakin sulit mengetahui modal awal serta laba yang sebenarnya.
Apakah pembukuan UMKM wajib untuk pajak?
Bergantung pada jenis wajib pajak dan omzetnya. Usaha orang pribadi boleh menyelenggarakan pencatatan sebagai ganti pembukuan bila omzetnya tidak lebih dari Rp4,8 miliar setahun dan seluruhnya dikenai PPh final atau bukan objek pajak. Omzet sampai Rp500 juta setahun yang tidak dikenai pajak termasuk di sini.
Pengguna norma penghitungan dengan omzet di bawah Rp4,8 miliar juga boleh, asalkan sudah memberi tahu kantor pajak dalam tiga bulan pertama tahun pajak. Isinya omzet yang dicatat urut tanggal, ditambah catatan harta dan kewajiban (PMK 81/2024 Pasal 448–453).
Ketentuan bisa berubah, jadi periksa aturan terbaru di pajak.go.id atau tanyakan ke konsultan pajak. Catatan harian yang rapi tetap memudahkan apa pun ketentuannya. Bedanya pencatatan dan pembukuan, lengkap dengan contoh, dibahas di pencatatan pajak UMKM.
Berapa lama nota perlu disimpan?
Untuk keperluan pajak, catatan dan dokumen pendukungnya wajib disimpan selama sepuluh tahun di Indonesia (UU KUP Pasal 28 ayat 11). Foto nota di ponsel atau aplikasi membantu, karena nota kertas mudah pudar dan hilang, tetapi simpan juga aslinya bila memungkinkan.
Sumber
- DDTCNews (28 Sep 2021) — Apa itu SAK EMKM? (laporan minimum menurut SAK EMKM)
- DDTCNews (14 Agu 2025) — 3 Pihak Ini Boleh Tak Lakukan Pembukuan, tapi Wajib Pencatatan (syarat pencatatan menurut PMK 81/2024)
- DDTCNews (11 Sep 2024) — Alasan Dokumen Dasar Pembukuan Wajib Disimpan selama 10 Tahun (UU KUP Pasal 28 ayat 11)
- JDIH BPK — PMK Nomor 81 Tahun 2024 (teks peraturan)
Tim Fimora
Tim Fimora membangun aplikasi pencatatan keuangan Fimora, dari pencatatan transaksi harian sampai laporan untuk usaha kecil. Di blog ini kami menulis panduan praktis mencatat keuangan pribadi dan usaha, tanpa istilah akuntansi yang rumit.